‘O dinheiro aumenta, mas não dá para comprar nada’: real perde quase 90% do poder de compra desde o seu lançamento
Brasil – Inicialmente, o Produto Interno Bruto (PIB) do Brasil encerrou o ano passado com uma alta de 2,3%. Na prática, este índice marcou o quinto ano consecutivo de crescimento econômico nacional. Além disso, o desemprego atingiu a mínima histórica de 5,6% e o rendimento médio bateu um novo recorde. Nas planilhas e nas estatísticas oficiais, o cenário macroeconômico parece bastante promissor. Contudo, a realidade revela-se completamente outra nas ruas, nos supermercados e nas farmácias do país. O brasileiro sente, mês a mês, que o seu salário atual não acompanha o alto custo de vida.
A desvalorização contínua e o impacto na mesa das famílias
De facto, a explicação para este descompasso entre a macroeconomia e a mesa das famílias não reside apenas nos resultados recentes. Os economistas apontam um processo silencioso e contínuo de severa desvalorização da nossa moeda nacional. Consequentemente, a moeda brasileira já acumulou uma perda de 87% no seu poder de compra desde a implantação do Plano Real em 1994. Portanto, o real perde quase 90% do poder de compra histórico.
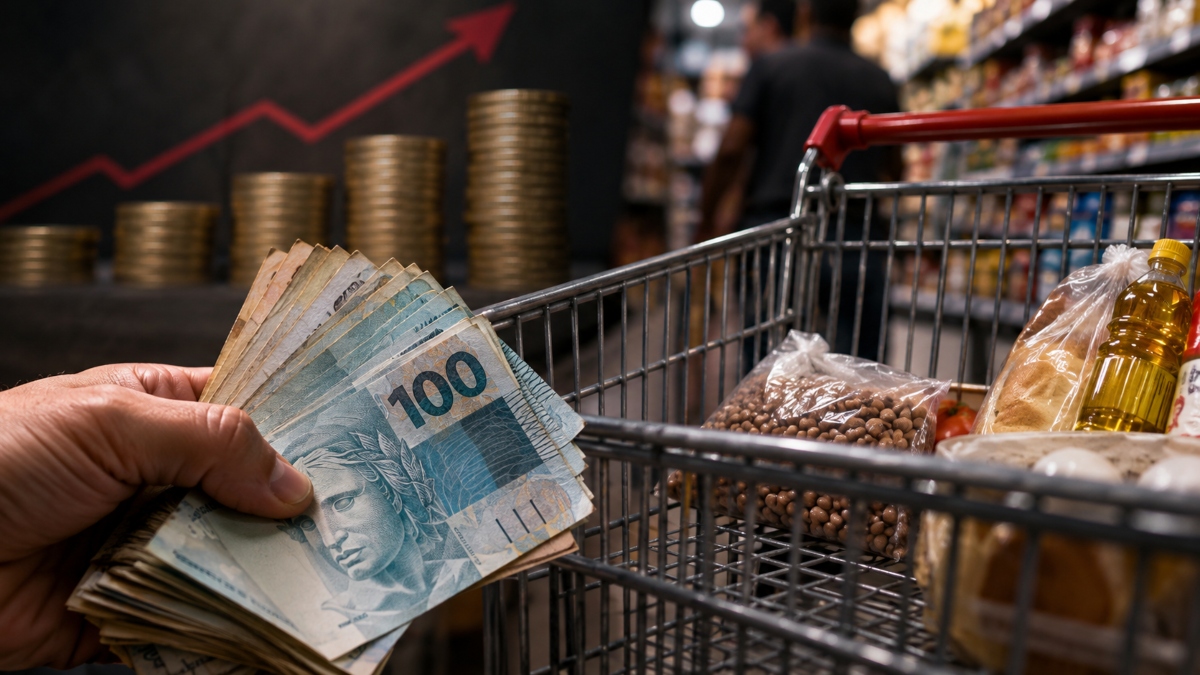
Em seguida, os dados revelam que uma inflação acumulada de 686,64% corroeu o dinheiro ao longo das últimas três décadas. Na prática, uma nota de R$ 100 da época do lançamento equivale hoje a exíguos R$ 12,71. Para efeito de comparação direta, o dólar americano perdeu pouco mais de 50% do seu poder de compra no mesmo período de tempo. Em suma, esta enorme diferença evidencia o ritmo extremamente agressivo da corrosão monetária no Brasil.
Paralelamente, esta perda histórica de valor ajuda a explicar a imensa frustração de milhares de consumidores. A aposentada Maria Madalena precisou trocar a carne bovina por frango para fazer a sua renda durar até ao fim do mês. Ela também passou a buscar laticínios mais baratos e a recorrer frequentemente ao parcelamento no cartão de crédito. Segundo ela, a sensação diária resume-se a uma única frase: “O dinheiro aumenta, mas não dá para comprar nada.”
O peso do básico, os juros e o travão na economia
Por outro lado, a inflação oficial (IPCA) fechou o ano de 2025 em 4,26%. Apesar de o país registar o melhor resultado desde 2018, os preços finais não caíram nas prateleiras. Eles apenas subiram a um ritmo um pouco mais lento. Dessa forma, o Banco Central precisou elevar a taxa básica de juros (Selic) ao longo do ano para manter esta alta sob controlo. A taxa alcançou 15%, o maior patamar financeiro em quase duas décadas.
Consequentemente, a combinação de preços ainda altos com o crédito caro funcionou como um forte travão no consumo. Este componente vital representa mais de 60% do PIB brasileiro atual. As compras passaram a depender quase exclusivamente do rendimento mensal proveniente do trabalho. O mercado perdeu os estímulos de recursos extraordinários que o governo libertava em anos anteriores, como os saques pontuais do FGTS.
Além disso, o impacto económico atinge as famílias de menor renda de forma imediata e brutal. Os gastos incompressíveis com a alimentação básica, a energia elétrica e a saúde dominam o orçamento destas casas. A auxiliar de limpeza Edivânia viu as suas contas de água e luz pesarem muito mais nos últimos meses. Portanto, ela precisou de cortar várias despesas correntes para fugir das dívidas acumuladas. Ela desabafa: “Não tenho cartão no momento e nem tenho como ter agora”.
Contudo, a grande dificuldade financeira também chega rapidamente à classe média brasileira. Profissionais liberais como o psicólogo Mauro e a médica Lara Lobo relatam cortes drásticos em viagens e gastos não prioritários. Eles necessitam de acomodar os recentes aumentos nos planos de saúde, nas rendas de casa e nas contas de energia.
A armadilha do endividamento e o cartão de crédito
Em seguida, o crédito virou simultaneamente uma muleta temporária e uma perigosa armadilha bancária. A população lida com a renda fortemente pressionada e o custo de vida sempre em alta. Em dezembro de 2025, o Brasil registou 73,5 milhões de consumidores negativados nos órgãos de proteção ao crédito. Na prática, este número verdadeiramente alarmante representa quase 45% de toda a população adulta nacional.
Paralelamente, o cartão de crédito consolidou-se indiscutivelmente como o grande vilão do endividamento familiar. As instituições financeiras cobram taxas de juros que os clientes frequentemente descrevem como abusivas. Este cenário económico leva os consumidores a adotarem um planeamento financeiro muito rigoroso, mesmo após receberem um aumento salarial. O assistente de e-commerce David resume de forma perfeita a atual estratégia de sobrevivência do trabalhador. Ele afirma com convicção: “Você precisa viver de forma controlada, sem excessos, mantendo uma vida estável, porque senão não dá”.
Crescimento desequilibrado e incertezas para o futuro
Finalmente, os especialistas questionam quem puxa o crescimento do país, visto que o brasileiro comum não sente a melhoria. A resposta clara reside na profunda desigualdade estrutural que afeta os diversos setores da economia. As áreas dependentes de crédito interno, como a construção civil e parte da indústria, enfrentaram imensas dificuldades. Por outro lado, setores muito menos sensíveis aos juros altos sustentaram amplamente o Produto Interno Bruto de 2025. A agropecuária avançou mais de 10% e a indústria extrativa de petróleo atingiu e superou metas. De facto, o país focou o seu crescimento nas exportações e apoiou a base económica em alicerces muito frágeis. Simultaneamente, o mercado interno acompanhou uma preocupante queda contínua na produtividade nacional.
- Para o ano de 2027, o horizonte macroeconómico projeta uma forte desaceleração.
- A agropecuária não deverá repetir o gigantesco salto produtivo do ano anterior.
- Além disso, o cenário eleitoral adiciona graves incertezas sobre o futuro rumo das contas públicas.
- Esta normal instabilidade política costuma afastar imediatamente os essenciais investimentos privados.
Em suma, o governo federal aprovou medidas populistas como a isenção do Imposto de Renda para quem ganha até R$ 5 mil. Estas ações pontuais podem injetar um ligeiro alívio temporário no sufocado mercado interno de consumo. No entanto, a perceção popular continuará indiscutivelmente negativa ao longo dos próximos meses cruciais. A economia avança nos números oficias, mas o carrinho do supermercado esvazia visivelmente a cada ida às compras. Por fim, esta triste realidade estrutural continuará a ser o maior e mais complexo desafio que a nação precisará de superar.